进销存与财务一体化:为什么「两套账」是中小制造企业的隐形损耗
仓库的数和财务的数对不上,多数企业选择月底硬调,把差异当成了常态。本文拆解两套账背后的四种隐形损耗与单据断链的根因,讲清业财一体化的核心设计,并给出算账方法:这笔投入一年能从哪里省回来。
仓库说有320件,财务账上是287件,采购说上个月明明又入库了一批——很多企业对这种场景习以为常,月底调一下平就算过去。两套账的损耗不会出现在任何一张报表上,它藏在每一次买错的料、报错的价和压死的资金里。这篇把两套账的账算给你看:损耗从哪来、一体化怎么解、投入怎么衡量值不值。
先对个账:仓库的数和财务的数,差在哪儿
两套账不是两张表格的区别,而是两套记录逻辑:仓库按实物记账,管的是收发存数量;财务按凭证记账,管的是金额和科目。仓库 今天收了货就记,财务要等发票和单据传过来才入账——两边天然有时差。
问题出在时差没人管。仓库的纸单下午才送到财务,赶上财务忙,隔两天才录;退换货在仓库账上已经扣了,财务那边还没冲;供应商这个月的货分三批到,发票月底才来一张。每个环节漏一点,月底差异就是几十条。
多数企业的处理方式是月底财务硬调:差异太大就盘点,盘点太费劲就按账面数倒挤。调平的那一刻,账是平了,但真实发生了什么,已经没人说得清。
- 仓库按实物记账、财务按凭证记账,两套逻辑天然有时差
- 单据手工传递、退换货不同步、暂估无规则,差异逐月累积
- 月底硬调只保证账面平衡,业务真相已被抹掉
两套账的四种隐形损耗
第一种是采购决策失真。账面显示有料、车间领料时才发现没有,只能紧急采购,价格和运费都比计划采购高;反过来,账面没料、仓库里其实压着一堆,采购又会重复下单。一个中型工厂一年因为重复采购和紧急采购多花的钱,往往比一套系统的投入还多。
第二种是成本核算失真。出入库成本靠月末倒挤,毛利忽高忽低,报价没有依据——报低了亏钱,报高了丢单。销售不知道哪个产品真正赚钱,老板不知道该扩哪条产品线。
第三种是资金占用失真。库存金额不准,压了多少资金、多少呆滞料算不清。有企业盘点后才发现,呆滞物料占了流动资金的两成,而这一切在账面上毫无异常。
第四种最隐蔽:盘点形同虚设。差异太大、盘了也调不平,干脆照抄账面数交差。盘点本来是纠错的最后一道防线,现在连防线也失效了。
- 采购失真:账实不符导致紧急采购溢价与重复采购并存
- 成本失真:出库成本月末倒挤,毛利波动,报价失去依据
- 资金失真:库存金额不实,呆滞料占用无从发现
- 防线失效:差异过大导致盘点走过场,纠错机制名存实亡
对不上的根因:单据断链
把差异逐条往回追,几乎都能追到同一处:某张单据在某个环节断掉了。入库单仓库记了、财务没记;发票到了、入库单找不到了;退货客户签收了、账上还挂着应收。
再加上几类特殊场景没有规则:货到票未到怎么处理、月底在途怎么算、一张发票对应多张入库单怎么拆。这些场景手工模式下全凭财务个人经验,人一换、规则就断。
所以两套账的本质不是财务不勤奋,是业务数据根本没有完整、及时地流到财务那里。人不解决问题,就得让数据自己流。
- 逐条追溯差异,绝大多数能定位到断掉的单据环节
- 暂估、在途、拆单等特殊场景无统一规则,依赖个人经验
- 根因是数据流断裂,不是人员不够努力
一体化的核心:一张单据走到底
业财一体化经常被理解成买两套软件再做个接口对接——那是把两套账用技术手段缝起来,断链还在。真正的一体化是同一张业务单据同时驱动库存和账务:入库单确认的一瞬间,库存加了、暂估应付也生成了。
实现这件事,系统层面要定好三件事:单据类型覆盖全部业务场景(进货、退货、领料、退料、盘点调整)、仓库核算方式(多数企业用移动平均法)、凭证模板(每种单据对应的会计科目和取值字段)。
这三件事定好之后,业务人员照常录单据,财务凭证自动生成。中间不再有传递、等待和转录,也就不再有断链。
- 一体化不是系统对接,而是单据级联动:一张单据同时驱动库存与账务
- 三个前提设计:单据类型全覆盖、核算方式确定、凭证模板定稿
- 业务录单即完成财务记账,传递与转录环节归零
以用友T+为例:单据怎么自动变成账
拿常见的T+配置举例:进货单保存后自动生成材料入库和暂估应付;销货单确认收入的同时结转出库成本;收款单、付款单核销往来后自动生成收付款凭证。
这套机制跑起来之后,财务的工作重心从录凭证变成审凭证:平时抽查单据与凭证的对应关系,月末只剩三件事——暂估与发票的差额核对、出库成本复核、少量差异调整。
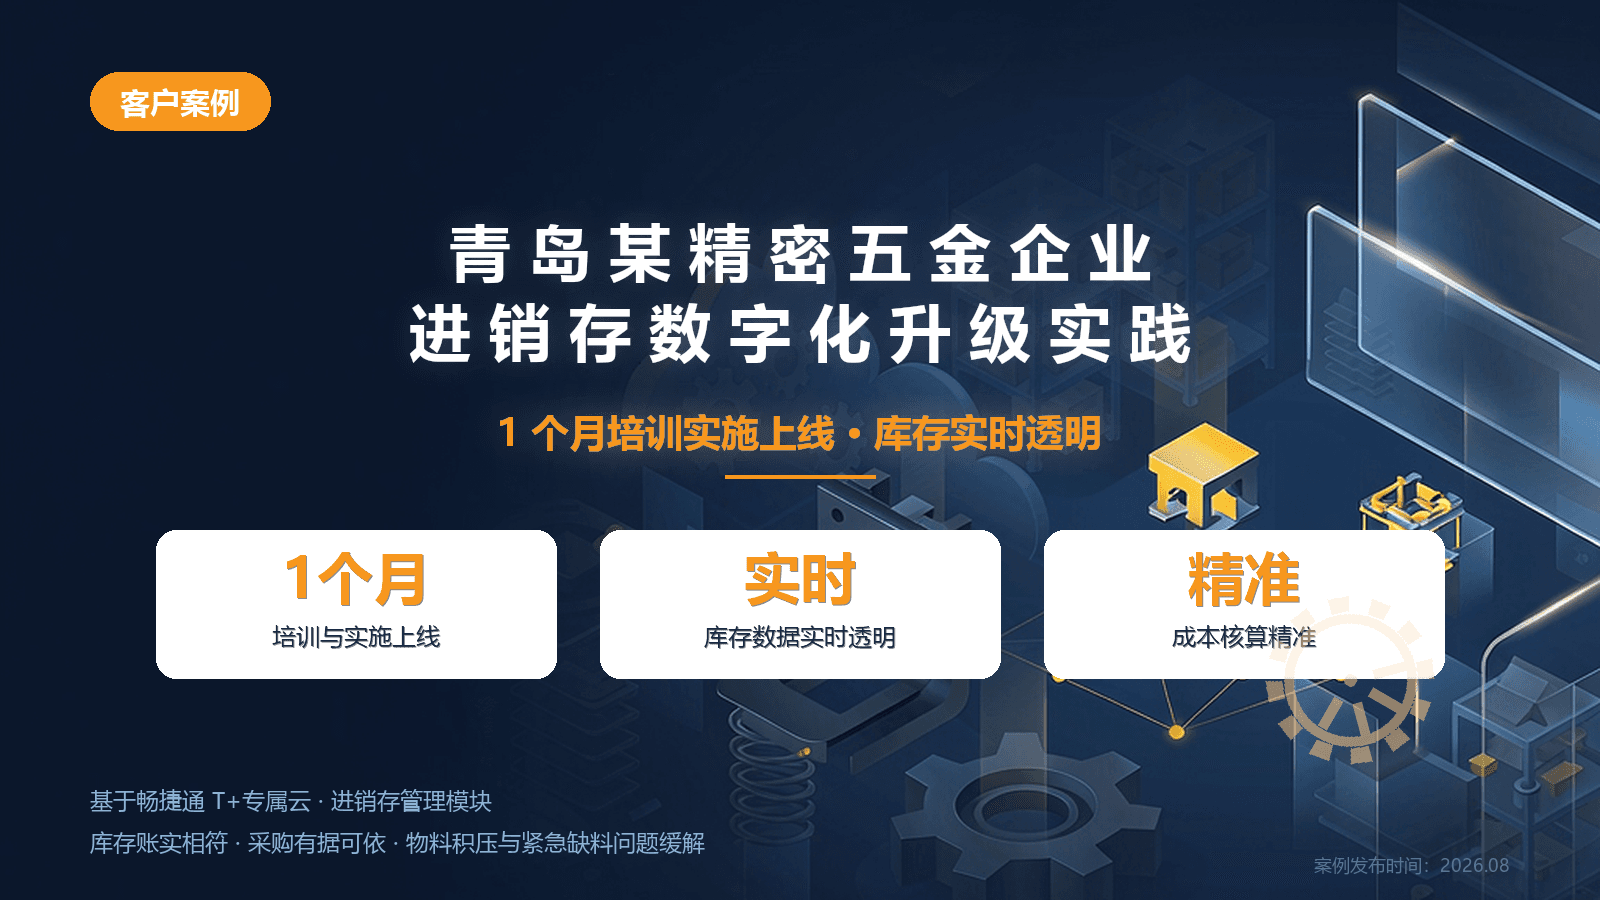
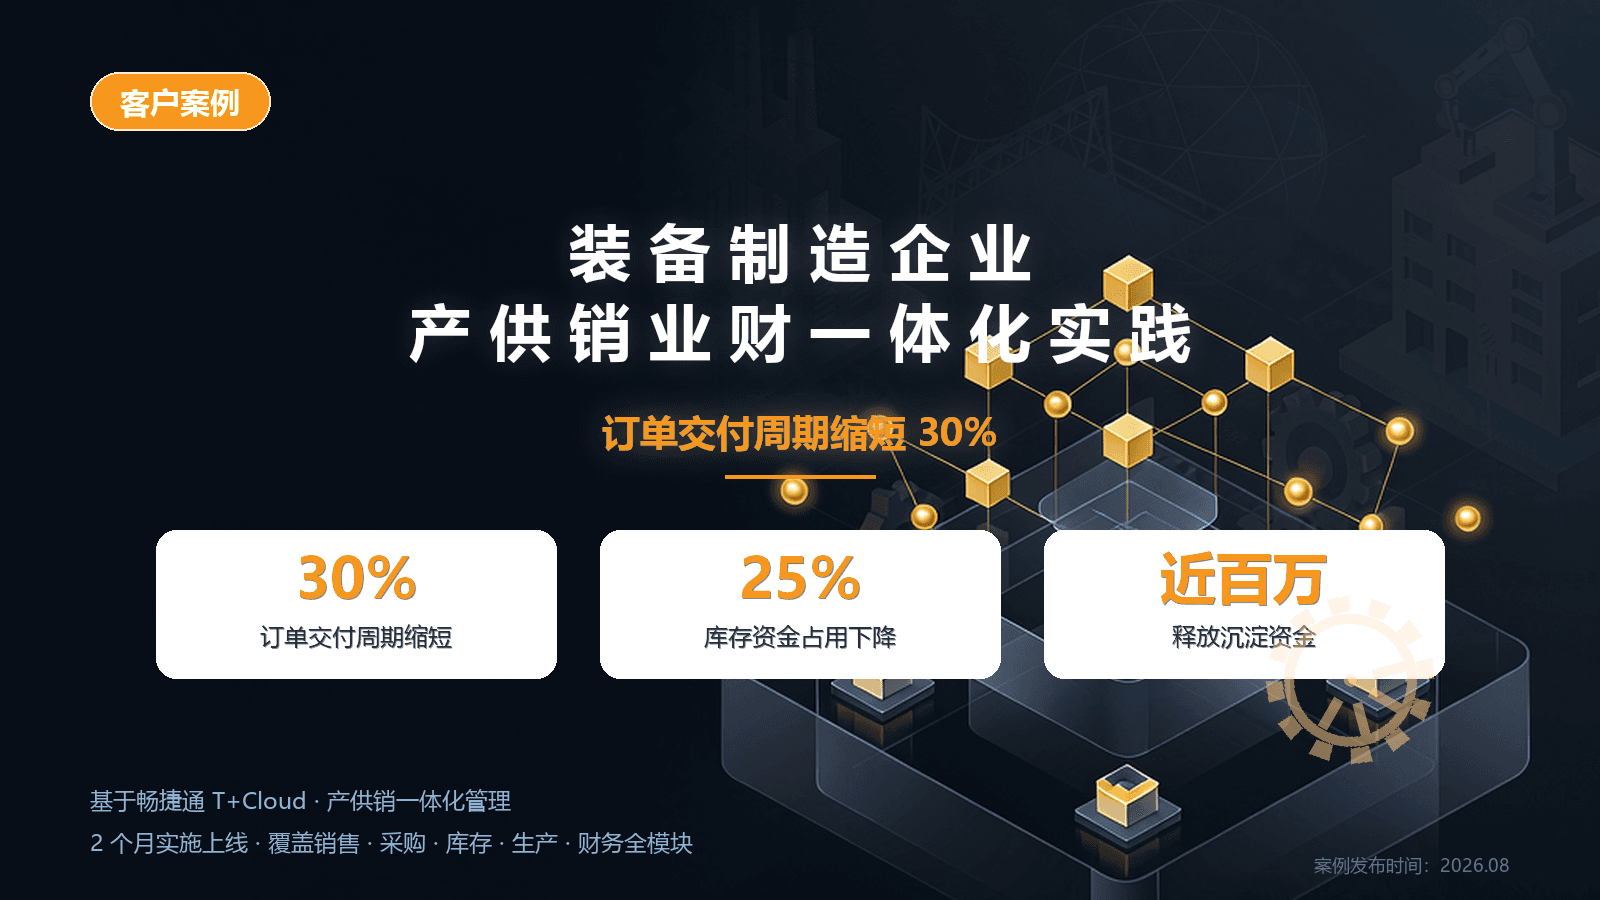
我们给青岛一家精密五金企业做进销存一体化实施后,月末对账从三天缩到半天,仓库和财务第一次有了同一套数。完整过程可以看他们的案例,湖南那家装备制造企业的产供销业财一体化也是同一路径。
- 进货单生成入库与暂估、销货单生成收入与成本、收付款单核销往来
- 财务从录凭证转为审凭证,月末只剩暂估核对、成本复核、差异调整
- 真实效果:月末对账从三天缩到半天,业务财务共用一套数
上线时最容易翻车的三个点
第一,期初不平就开账。老库存的账面数和实物数没盘平就切换系统,差异被原样带进新系统,两套账变成新系统里的一套烂账。期初盘点值得多花一周。
第二,计量单位不统一。采购按包、仓库按个、财务按金额,换算关系不固定,库存数量和出库成本永远算不准。上线前把计量单位组和换算率定死。
第三,业务部门觉得这是财务的事。单据是业务录的,如果销售和仓库嫌麻烦录得缺斤短两,一体化就成了半吊子。上线前把「录单是业务动作的一部分」讲清楚,再配上一个月的双轨过渡期。
- 期初账实必须先盘平,带差开账等于把旧问题原样搬进新系统
- 计量单位组与换算率上线前定死,否则数量与成本双失真
- 录单是业务动作的一部分,配合一个月双轨期过渡
这笔账怎么算值不值
先量化损耗,不用精确,抓三个数:最近的盘点差异率、呆滞库存占库存总值的比例、每月月底对账花掉的人天。这三个数乘以一年,就是两套账的大致年成本。
再对照投入:以用友T+为主体的进销存业财一体化,单一公司场景的实施投入通常是数万元级,一到三个月上线。拿它和年成本一比,多数企业一年内能收回。
还没算进去的是决策价值:毛利按产品算得清,报价就有底气;库存资金看得见,扩产备货就有依据。这部分没法精确计价,但往往比省下的人天更值钱。
- 量化三件套:盘点差异率、呆滞库存占比、月结对账人天
- 投入对照:数万元级实施、一至三个月上线,多数一年内回本
- 决策价值难以计价但往往更大:毛利可算、库存可视、报价有据
结语:损耗不在报表上,在决策里
两套账最贵的地方,是它从来不以「损失」的样子出现。它伪装成一次紧急采购、一个报错的价、一笔收不回的账,等你发现规律时,钱已经花了好几年。
进销存与财务一体化的本质,是让业务和财务说同一套话:一张单据走到底,数据不落地、不转录、不断链。如果你正在评估进销存系统或者业财一体化改造,可以看本站《畅捷通T+产品全解析》了解产品选型,也欢迎直接聊聊你的仓库和财务现在是怎么对账的——从对账方式就能看出一体化的空间有多大。
常见问题
关于这份内容
财务软件和进销存软件都有了,做个接口打通行不行?
接口能解决数据搬运,解决不了单据断链和口径不一致——两边各记各的,接口只是月底把差异搬来搬去。真正要统一的是单据流程:一张业务单据同时驱动库存和账务。如果两套系统都无法改造,那接口是次优选择;如果正准备上新系统,优先选业务财务一体的方案。
让业务员录单,会不会增加很多工作量?
设计得当反而减负:当场录单替代了手写单据和事后补录,客户欠款、库存数量随时可查,销售不用再追着财务问数。真正的增量动作是把原来纸面的信息当场录进系统,通常多花一两分钟。前一个月设双轨期过渡,习惯就能建立。
公司规模不大,Excel 管理不够用吗?
年营收千万以下、SKU几十个的企业,Excel加盘点纪律也能维持。SKU过百、出入库日均几十笔之后,Excel的更新和核对成本会快速超过系统投入,而且差异率会随业务量放大。判断标准很简单:月底对账超过一天,就该考虑系统化了。
旧的库存和往来数据怎么迁到新系统?
库存以盘点实数为期初,往来以对账确认后的余额为期初,历史明细不必逐单迁移,留在旧系统或归档备查即可。关键是期初必须账实相符——宁可多花一周盘点,也不要把差异带进新系统。
上线后多久能看到效果?
数据层面的效果很快:单据自动生成凭证当月生效,月末对账时间通常第一个月就能明显缩短。管理层面的效果需要三到六个月的数据积累,比如毛利按产品分析、呆滞库存识别,需要账跑准了才有意义。