制造企业应收账款管控:账期风险的系统化治理
应收账款管不住,多数不是财务不努力,而是信用政策缺位、过程监控缺失、催收动作滞后。本文基于医疗器械、钢贸等行业真实项目,讲清账期风险的三层治理:信用政策定边界、数据同步看现状、预警催收管过程,并给出落地顺序建议。
应收账款的问题,大多数企业不是不知道,而是管不动。销售要冲业绩,财务只能事后记账,等发现逾期,货早发了、发票早开了。这篇文章不讲大道理,只讲三件事:账期风险从哪来、治理分几层、系统在里面起什么作用。文中的做法来自我们给医疗器械、钢贸等行业客户做应收管控项目的实际经验。
应收难管,是因为它横跨了三个部门
应收账款表面上是财务的事,实际上从签合同那一刻就定了性。销售谈下来的账期和信用条件、商务开的票、仓库发的货、财务收的款,这四条线任何一条对不上,应收数据就是错的。
常见的场景是:销售部有自己的客户台账,财务部有账龄表,仓库有发货记录。三个部门三套数,月底对账先花两天互相找差异,找完差异还得判断谁对谁错。
更麻烦的是时间差。货发了没开票、开了票没到账期、到了账期没人跟进,这三种情况在月末报表上看起来都正常,只有钱没进来的时候才暴露,而那时候往往已经逾期一两个月了。
- 应收数据分散在销售台账、财务账龄表、发货记录三处,口径互不相同
- 货发未开票、票开未到期、到期未跟进,三种风险在月末报表上不可见
- 逾期发现依赖财务人工翻查,发现时通常已逾期一到两个月
账期风险的三个真实来源
第一是信用政策缺位。很多企业没有成文的信用政策,账期多少、赊销上限多少,基本是销售跟客户谈出来的,总部事后才知道。客户给多大的订单,就敢给多长的账期,风险敞口完全没有上限。
第二是过程监控缺失。合同签了、货发了,中间的节点没人盯。应收账龄一个月更新一次,还是财务手工拉的表。客户资金链出问题的头两个月,企业毫无感知。
第三是催收动作滞后。没有系统提醒,催收全凭财务想起来。谁负责催、催到什么程度、客户承诺什么时候回款,没有记录,销售和财务互相以为对方在管。
- 信用政策缺位:账期与赊销额度由销售谈判临时决定,风险敞口无上限
- 过程监控缺失:账龄分析依赖月末手工报表,客户风险变化无实时感知
- 催收动作滞后:责任、进度、承诺均无记录,销售与财务互相等待
第一层治理:先把信用规则写下来
信用政策不用复杂,一页纸就够,但要写死三件事:不同客户等级对应的标准账期、单个客户的赊销上限(授信额度)、超额度超账期时谁来审批。
客户分级可以简化处理:按历史交易额、回款及时率、合作年限分成三档。新客户默认现款或短账期,合作满一年且回款正常的再逐级放宽。这条规则看起来保守,但能挡住大部分大单陷阱——订单越大,越要先把付款条件谈死。
关键是让规则进系统。口头规则约束不了销售,只有下单时系统自动校验额度、超额自动拦截或转审批,政策才真正落地。这一步不需要什么高深系统,多数ERP都能做到,难的是企业自己把规则定下来。
- 一页纸信用政策:标准账期、授信额度、超额审批人,三件事写死
- 客户按交易额、回款及时率、合作年限分三档,新客户默认现款
- 规则必须进系统:下单自动校验额度,超额拦截或转审批
第二层治理:让货、票、款的数据自动流起来
应收数据不准,根源是手工环节太多。治理的核心思路是让货、票、款三条线的数据自动进同一个池子:发货单、销售发票、收款单都在系统里生成,应收台账实时汇总,不再有第二套手工账。
以我们给一家医疗器械集团做的应收管控系统为例:销售发票、发货单、出库单从用友T+自动同步到应收管理平台,开票即生成应收单,账期按发票日期自动起算,全程无需任何人手工登记。
数据流起来之后,预警才有可能。按账期剩余天数分四层:临近到期提醒、到期当日催办、逾期7天升级、逾期30天以上直报管理层。预警不是发给系统,是推给具体的人——销售、财务、管理层各看各的清单。
- 货、票、款三条线自动进同一数据池,应收台账实时生成,取消第二套手工账
- 开票即生成应收,账期自动起算,消除登记滞后
- 四层预警按剩余天数分级:临近到期、到期当日、逾期7天、逾期30天,推送到具体责任人
第三层治理:让催收变成有记录的动作
催收最难的不是打电话,是管理和留痕。谁在催、催了几次、客户承诺什么时候付、承诺兑现没有,这些信息散落在电话和微信里,换了人就断了。
系统里每个逾期客户是一张催收卡:账龄、历史回款记录、本次催收记录、承诺回款日。催收动作必须记录,承诺到期未回自动升级。管理层看的是催收看板,不是听汇报。
收到钱之后还有最后一步:核销。发票按明细核销、发货单按整单核销,预收款转应收的冲抵也要能自动处理。核销做不对,账龄就永远算不准,前面的功夫全白费。
- 每个逾期客户一张催收卡:账龄、历史回款、催收记录、承诺回款日
- 承诺到期未回款自动升级,管理层看催收看板而非听汇报
- 核销规则提前定:发票按明细、发货单按整单、预收冲应收自动处理
几个容易踩的坑
第一,开票与出库脱节。货发了很久不开票,客户正好用开票节奏拖付款节奏,而且增值税纳税义务时点也有合规风险。系统要能监控已出库未开票超过设定天数的单据。
第二,上游单据弃审的连锁反应。比如在用友T+里把销售发票弃审了,已经同步到下游应收系统的数据怎么办?这个问题要在方案阶段就定好处理规则,否则上线后就是两边数据打架。
第三,指望一步到位。应收管控涉及销售、财务、商务多个部门的习惯改变,一次性全上大概率阻力重重。先上线数据自动同步和账龄预警,让财务先轻松下来,再推信用管控和催收流程,成功率高得多。
- 监控已出库未开票的超期单据,防客户用开票节奏拖付款,控纳税义务时点风险
- 上游单据弃审后下游已引用数据的处理规则,必须在方案阶段定好
- 分阶段上线:先数据同步与账龄预警,再信用管控与催收流程
落地顺序建议
动手前先做一次应收盘点:把所有应收按客户、账龄、责任人拉一张底表。这张表既是现状基线,也能立刻暴露最急的客户。很多企业做完这一步就发现,最长的逾期已经拖了一年多。
系统选型不必纠结。核心判断就三条:能不能跟现有ERP打通(单据自动同步,不要手工二次录入)、预警能不能推送到人、核销能不能按自己的业务规则配置。满足这三条,剩下的差异都是细节。
最后提醒一句:应收管控系统上线后的头两三个月,逾期率数据可能反而难看,因为以前没人管的账现在都被翻出来了。这是正常现象,别因为数据变差就否定系统。
- 先做应收底表盘点,既是基线也能立刻暴露最急的客户
- 选型三条硬标准:与现有ERP自动打通、预警推送到人、核销规则可配置
- 上线初期逾期数据可能变差,是历史欠账显形,属正常现象
结语:把回款时间从感觉变成数字
应收账款管控说到底是一件事:让钱什么时候进来,从感觉变成数字。信用政策定边界,数据同步看现状,预警催收管过程,三层都做实了,账期风险才能从事后救火变成过程管理。
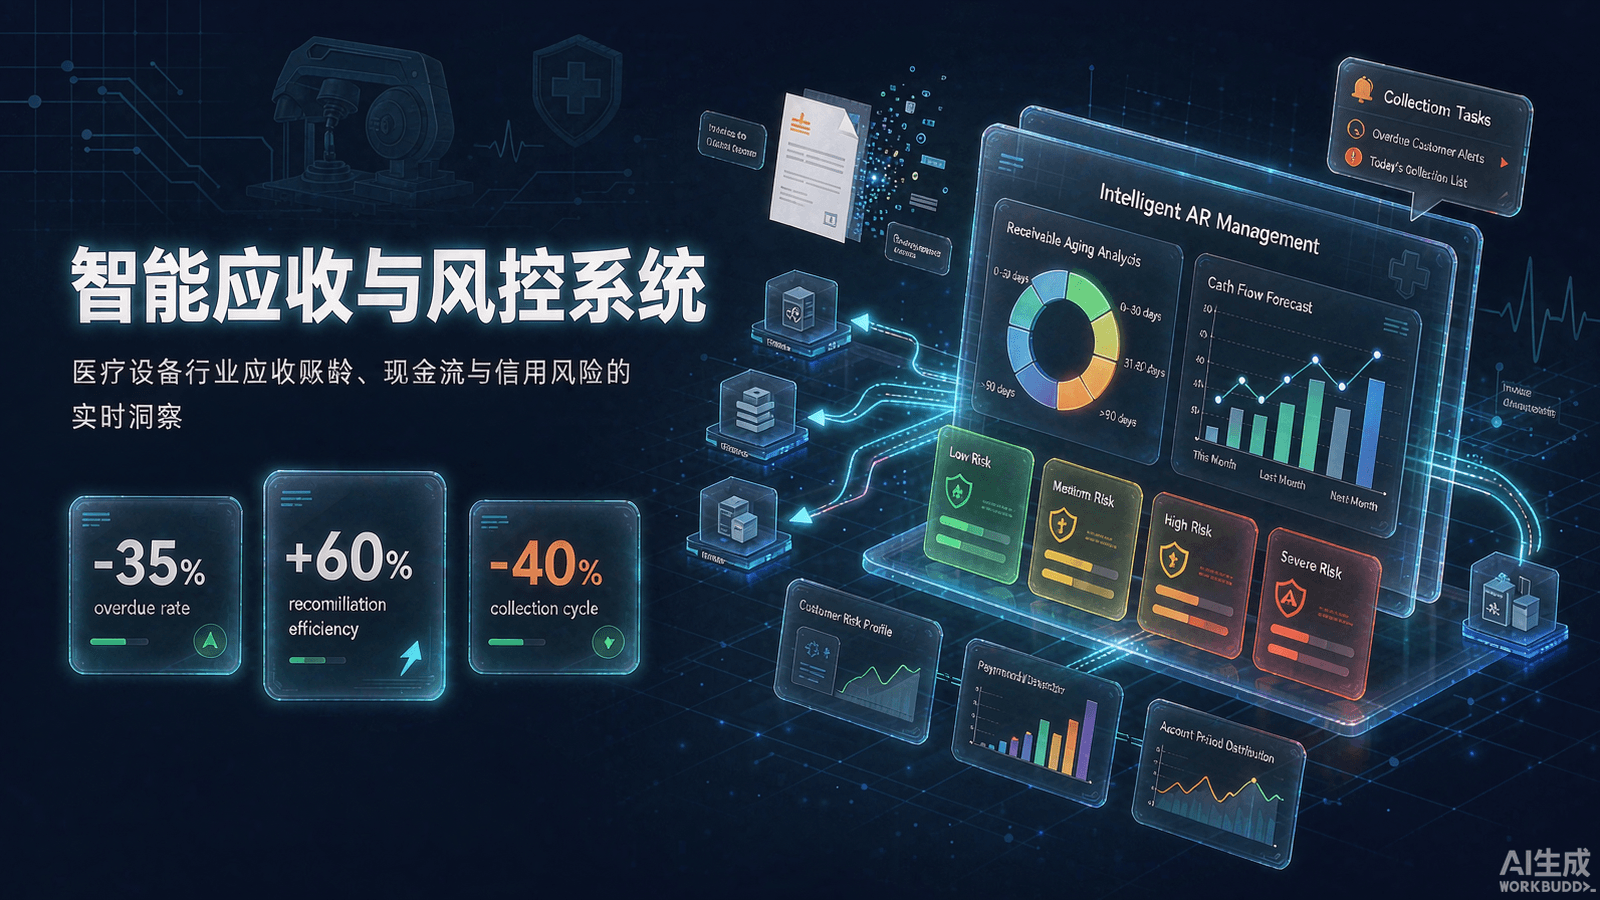
我们为一家医疗器械集团定制的应收管控系统上线后,应收逾期率下降35%,财务对账效率提升60%,做法就是本文讲的三层治理。系统的完整设计与实现过程,可以看本站的《医疗器械企业应收管控系统定制开发案例》;如果贵司也在用友T+上遇到类似问题,欢迎了解我们的系统集成与定制开发服务。
常见问题
关于这份内容
应收账款管控必须上系统吗?用Excel行不行?
客户几十家、账期结构简单的企业,Excel加专人盯也能跑起来,关键是要有信用政策和催收记录。客户过百家、账期结构复杂之后,手工台账的更新和核对成本会超过系统投入,这时候系统化是划算的。
客户的信用额度怎么定才合理?
简单算法是客户月均采购额乘以目标账期月数,再乘一个风险系数,系数按回款记录在0.8到1.5之间调整。先用保守值跑三个月,再根据实际回款情况调。比额度数字更重要的是超额审批流程——额度可以调,但超额必须有人签字。
我们已经在用用友T+,能直接做应收预警吗?
T+有账龄分析和销货单分期收款的基础能力,但预警推送到人、催收留痕、移动端催收任务这类动作管理,需要配套开发。常见做法是以T+为数据底座扩展应收管控模块,单据自动同步、不重复录入。
这类项目一般要投入多少钱、多久上线?
取决于与现有ERP的集成复杂度和功能范围。单一企业、以T+为底座扩展应收管控的场景,开发加实施通常数万元级投入、数周到两三个月可上线。涉及多组织集团架构的,周期和投入相应增加。
业务部门不配合怎么办?
先找对切入点。第一步只上数据自动同步加账龄预警,对销售没有额外负担,财务先受益;等账龄数据、催收记录跑起来,用真实数据说话再推信用管控,阻力会小很多。靠行政命令强推全流程,失败概率高。